دراسة لـ «First Bank» : أربعة بنوك مصرية تحقق المعادلة الصعبة.. اعتماد أكبر على حقوق الملكية في تمويل الأصول مع «ROE» مرتفع
دنيا خالد
كشفت دراسة لـ «First Bank» لبحث تأثير نسبة اعتماد البنوك علي حقوق الملكية في تمويل أصولها على قدرة البنك في تحقيق عائد مناسب على متوسط حقوق الملكية عن طريق مقارنة تصنيف البنوك الأكثر اعتمادًا على حقوق الملكية في تمويل الأصول، مع ترتيبها على مؤشر العائد على متوسط حقوق الملكية «ROE»، عن نجاح 4 بنوك في تحقيق المعادلة الصعبة، من خلال الجمع بين ارتفاع نسبة اعتمادها على حقوق الملكية في تمويل أصولها، وتحقيق معدلات مرتفعة نسبيًا في العائد على متوسط حقوق الملكية خلال النصف الأول من 2026.
واعتمد التحليل على رصد أداء 27 بنكًا عاملًا في القطاع المصرفي المصري، ومقارنة نسب اعتمادها على حقوق الملكية في تمويل الأصول، مع ترتيبها على مستوى العائد المحقق على متوسط حقوق الملكية «ROE»، لتحديد البنوك الأكثر قدرة على الجمع بين قوة القاعدة الرأسمالية وكفاءة توظيف حقوق المساهمين في تحقيق الأرباح.
وكشفت نتائج التحليل عن نجاح 4 بنوك في حجز مقاعدها ضمن العشرة الأوائل في كلا المؤشرين، وهي بنك التعمير والإسكان، و«HSBC»، والبنك التجاري الدولي «CIB»، وبنك كريدي أجريكول – مصر، بما يعكس قدرتها على تحقيق مستويات مرتفعة نسبيًا من الربحية، بالتزامن مع الاحتفاظ بوزن كبير لحقوق الملكية ضمن هيكل تمويل الأصول.
«التعمير والإسكان» يتصدر البنوك الأربعة بعائد على متوسط حقوق الملكية 50.55%
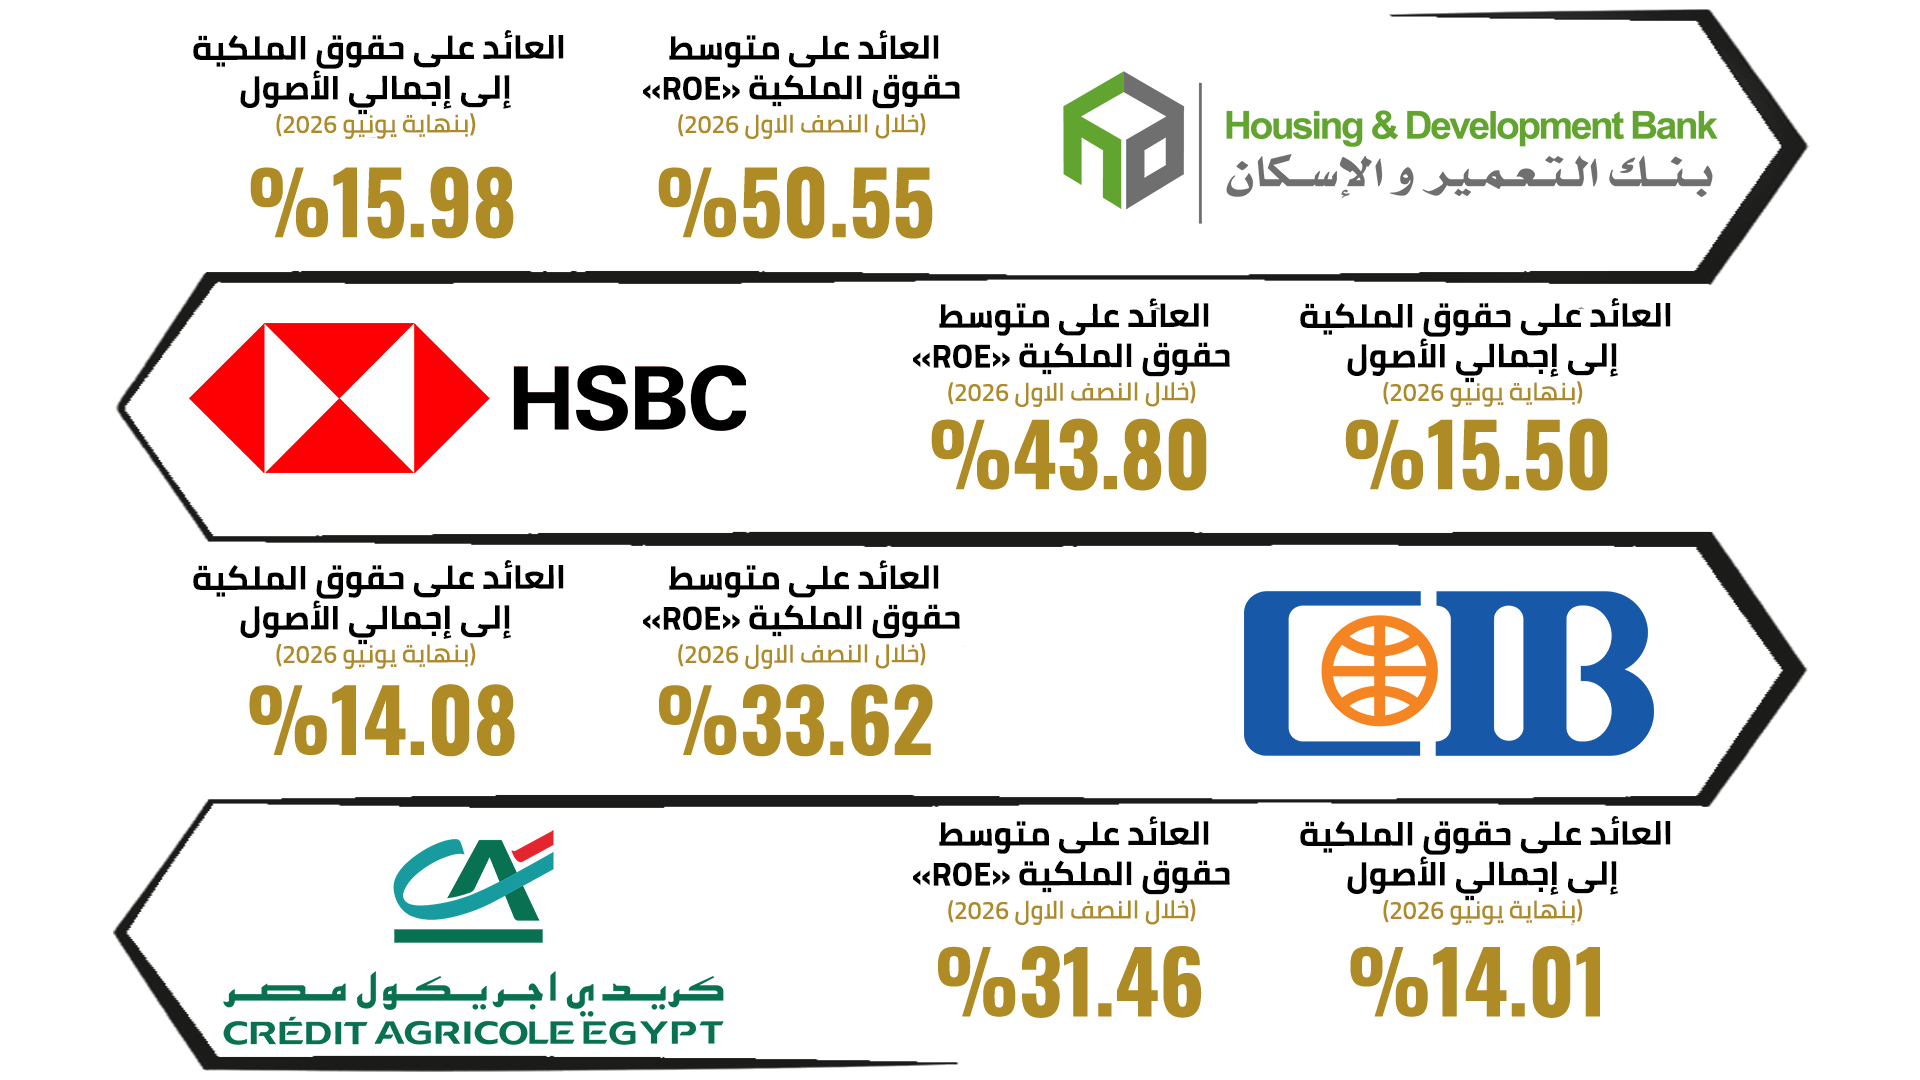
وجاء بنك التعمير والإسكان في مقدمة البنوك الأربعة، بعدما تصدر قائمة البنوك الأعلى عائدًا على متوسط حقوق الملكية بمعدل بلغ 50.55% خلال النصف الأول من 2026 على أساس سنوي، بالتزامن مع احتلاله المركز الثالث في قائمة البنوك الأكثر اعتمادًا على حقوق الملكية في تمويل الأصول بنسبة بلغت 15.98%.
وسجل البنك إجمالي أصول بقيمة 256.44 مليار جنيه بنهاية يونيو 2026، فيما بلغت حقوق الملكية نحو 40.99 مليار جنيه وصافي ربح 9.9 مليار جنيه بنهاية يونيو 2026.
«HSBC» يجمع بين المركزين الرابع والثالث في مؤشري التمويل والربحية
وحجز بنك «HSBC» المركز الرابع في قائمة البنوك الأكثر اعتمادًا على حقوق الملكية في تمويل الأصول، بعدما سجلت نسبة حقوق الملكية إلى إجمالي الأصول نحو 15.50% بنهاية يونيو 2026.
وفي الوقت نفسه، اقتنص البنك المركز الثالث في قائمة البنوك الأعلى عائدًا على متوسط حقوق الملكية «ROE»، بمعدل بلغ 43.80% خلال النصف الأول من 2026 على أساس سنوي.
وبلغ إجمالي أصول البنك نحو 356.84 مليار جنيه بنهاية يونيو 2026، مقابل حقوق ملكية بقيمة 55.31 مليار جنيه وصافي ربح12.4مليار جنيه بنهاية يونيو 2026 .
«التجاري الدولي» يحصد المركز السادس في الربحية والسابع في الاعتماد على حقوق الملكية
ونجح البنك التجاري الدولي «CIB» في الجمع بين المؤشرين، بعدما احتل المركز السابع ضمن البنوك الأكثر اعتمادًا على حقوق الملكية في تمويل الأصول، بنسبة بلغت 14.08% بنهاية يونيو 2026.
كما حصد البنك المركز السادس في قائمة البنوك الأعلى عائدًا على متوسط حقوق الملكية، بعدما سجل معدلًا بلغ 33.62% خلال النصف الأول من 2026 على أساس سنوي.
وسجل «CIB» إجمالي أصول بقيمة 1.68 تريليون جنيه بنهاية يونيو 2026، فيما بلغت حقوق الملكية نحو 236.80 مليار جنيهوصافي ربح 39.2 مليار جنيه بنهاية يونيو 2026.
«كريدي أجريكول» ضمن العشرة الأوائل في المؤشرين بعائد 31.46%
واكتملت قائمة البنوك الأربعة ببنك كريدي أجريكول – مصر، الذي جاء في المركز الثامن ضمن البنوك الأكثر اعتمادًا على حقوق الملكية في تمويل الأصول، بنسبة بلغت 14.01% بنهاية يونيو 2026.
وفي المقابل، احتل البنك المركز الثامن في قائمة البنوك الأعلى عائدًا على متوسط حقوق الملكية «ROE»، بعدما سجل معدلًا بلغ 31.46% خلال النصف الأول من 2026 على أساس سنوي.
وبلغ إجمالي أصول البنك نحو 159.08 مليار جنيه بنهاية يونيو 2026، فيما سجلت حقوق الملكية نحو 22.29 مليار جنيه وصافي ربح 3.6 مليار جنيه بنهاية يونيو 2026.
وبالتالي يوثق تحليل «First Bank» وجود تحدٍ مصرفي يتمثل في صعوبة الجمع بين ارتفاع نسبة الاعتماد على حقوق الملكية في تمويل الأصول وتحقيق معدلات مرتفعة من العائد على متوسط حقوق الملكية «ROE»، بعدما أظهرت المقارنة بين أداء 27 بنكًا عاملًا في القطاع المصرفي المصري أن 4 بنوك فقط من بين العشرة الأعلى عائدًا على متوسط حقوق الملكية نجحت في تسجيل مراكز ضمن العشرة الأوائل في نسبة حقوق الملكية إلى إجمالي الأصول، مقابل 6 بنوك جاءت خارج المراكز العشرة الأولى في المؤشر الثاني.
وتعكس هذه النتائج أحد التحديات المرتبطة بإدارة الهياكل التمويلية للبنوك، إذ إن ارتفاع مساهمة حقوق الملكية في تمويل الأصول يعزز متانة الهيكل التمويلي ويحد من الاعتماد النسبي على الالتزامات، إلا أنه قد يزيد من صعوبة تحقيق معدلات مرتفعة من العائد على متوسط حقوق الملكية، في ظل الحاجة إلى تحقيق أرباح أكبر تتناسب مع حجم حقوق المساهمين.
وفي المقابل، قد يسهم ارتفاع الرافعة المالية لدى البنوك الأقل اعتمادًا على حقوق الملكية في تمويل أصولها في تعزيز العائد على متوسط حقوق المساهمين، نتيجة ارتفاع حجم الأصول مقارنة بحقوق الملكية، وزيادة الاعتماد على مصادر التمويل الأخرى، إلا أن ذلك قد يصاحبه ارتفاع في المخاطر المرتبطة بالرافعة المالية.
تضع هذه النتائج البنوك أمام مفاضلة استراتيجية في إدارة هياكلها التمويلية، بين تعزيز الاعتماد على حقوق الملكية في تمويل الأصول، بما يدعم متانة مراكزها المالية ويحد من المخاطر المرتبطة بارتفاع الاعتماد على الالتزامات، وبين زيادة الاعتماد على مصادر التمويل الأخرى بما قد يسهم في تعزيز العائد على متوسط حقوق المساهمين من خلال توظيف قاعدة أكبر من الأصول مقارنة بحجم حقوق الملكية، وإن كان ذلك قد يصاحبه ارتفاع في المخاطر المرتبطة بالرافعة المالية.
وفي ضوء هذه المفاضلة، تبرز أهمية تبني استراتيجية أكثر توازنًا لا تقتصر على زيادة مساهمة حقوق الملكية في تمويل الأصول أو السعي إلى تحقيق أعلى عائد ممكن للمساهمين، وإنما تقوم على تحقيق التوافق بين متانة الهيكل التمويلي وكفاءة توظيف الموارد، من خلال تعزيز قدرة الأصول على توليد الأرباح، وتحسين كفاءة إدارة تكلفة التمويل، بما يسمح للبنوك بالحفاظ على مستويات مرتفعة من العائد على متوسط حقوق الملكية دون الحاجة إلى زيادة الاعتماد على الالتزامات بصورة مفرطة.
وتؤكد نتائج الدراسة أن نجاح البنوك في الجمع بين المؤشرين لا يرتبط بحجم حقوق الملكية وحده، وإنما يتوقف أيضًا على مدى قدرتها على تحقيق أرباح تتناسب مع حجم الموارد التي تديرها، وهو ما يجعل كفاءة توظيف الأصول وإدارة مصادر التمويل من العوامل الرئيسية في تحقيق التوازن بين تعزيز المتانة المالية وتعظيم العائد على حقوق المساهمين.
| اسم البنك | نسبة العائد على متوسط حقوق الملكية | التصنيف في العائد على متوسط حقوق الملكية | نسبة حقوق الملكية / الأصول | التصنيف في حقوق الملكية / الأصول |
|---|---|---|---|---|
 التعمير والإسكان | 50.55% | 1 | 15.98% | 3 |
 بنك الإسكندرية | 43.85% | 2 | 12.06% | 14 |
 HSBC | 43.80% | 3 | 15.50% | 4 |
 أبوظبي الإسلامي | 38.58% | 4 | 10.31% | 22 |
 البنك الأهلي المصري | 37.06% | 5 | 8.10% | 26 |
 التجاري الدولي | 33.62% | 6 | 14.08% | 7 |
 قناة السويس | 33.42% | 7 | 7.55% | 27 |
 كريدي أجريكول | 31.46% | 8 | 14.01% | 8 |
 المصري الخليجي | 31.37% | 9 | 9.43% | 24 |
 قطر الوطني | 30.33% | 10 | 11.49% | 17 |
 تنمية الصادرات | 29.44% | 11 | 12.04% | 15 |
 الإمارات دبي الوطني | 27.52% | 12 | 10.13% | 23 |
 بنك القاهرة | 27.20% | 13 | 11.81% | 16 |
 الكويت الوطني | 26.68% | 14 | 12.24% | 13 |
 بنك مصر | 26.34% | 15 | 10.79% | 19 |
 الأهلي الكويتي | 26.19% | 16 | 13.12% | 11 |
 البركة | 23.24% | 17 | 10.70% | 20 |
 أبوظبي الأول | 21.72% | 18 | 16.57% | 1 |
 أبوظبي التجاري | 21.69% | 19 | 10.46% | 21 |
 التجاري وفا | 20.68% | 20 | 9.01% | 25 |
 بنك نكست | 19.00% | 21 | 13.97% | 9 |
 بيت التمويل الكويتي | 18.57% | 22 | 12.52% | 12 |
 فيصل الإسلامي | 18.10% | 23 | 16.04% | 2 |
 المصرف المتحد | 14.87% | 24 | 15.06% | 5 |
 العربي الإفريقي | 14.08% | 25 | 14.45% | 6 |
 ABC | 11.33% | 26 | 13.56% | 10 |
 saib | 4.74% | 27 | 11.12% | 18 |