
صناع القرار: محمد علي.. قصة 9 سنوات وضعت «ADIB» بين قائمة الكبار في مصر
ياسمين السيد
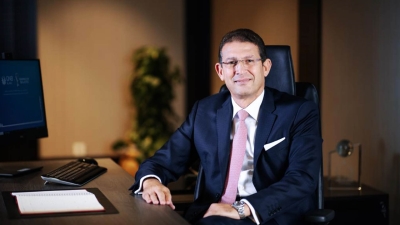
لم تكن السنوات الـ9 التي قضاها محمد علي على رأس مصرف أبوظبي الإسلامي – مصر مجرد فترة اتسع خلالها حجم الأعمال، وإنما مثلت تحولًا جوهريًا في مسيرة المصرف وموقعه التنافسي؛ فمع إتمامه اليوم عامه التاسع في منصب الرئيس التنفيذي، تتضح ملامح التغيير الذي شهده المصرف منذ توليه المسؤولية في نوفمبر 2017، حين كان مصرفًا صاعدًا مقارنة بكبار السوق، ليصبح اليوم أكبر بنك إسلامي في مصر، وتتجاوز دائرة منافسته حدود القطاع المصرفي الإسلامي إلى مزاحمة البنوك التقليدية الكبرى، وصولًا إلى المركز التاسع بين أكبر بنوك السوق المصري.
وخلال هذه السنوات، لم يقتصر التغيير على الزيادات القياسية في المركز المالي، بل امتد إلى إعادة تشكيل نموذج أعمال المصرف، سواء من حيث مصادر التمويل أو اتجاهات منح الائتمان، بالتوازي مع تعزيز قاعدته الرأسمالية وتحسين جودة تمويلاته، وصولًا إلى تحقيق قفزات كبيرة في الأرباح ومعدلات العائد.
قاعدة أصول «ADIB» تتضاعف بأكثر من 10 أضعاف
تكشف القوائم المالية المجمعة للمصرف، عن حجم التحول الذي شهده خلال هذه الفترة؛ حيث قفزت محفظة أصوله إلى 414.30 مليار جنيه بنهاية يونيو 2026، مقابل 37.42 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 1007%، وزيادة إجمالية قدرها 376.89 مليار جنيه، ليصبح حجم أعماله أكبر بأكثر من 10 مرات.
ولم يكن هذا التوسع في الأصول منفصلًا عن تنمية مصادر التمويل، فقد ارتفعت ودائع العملاء إلى 332.09 مليار جنيه بنهاية يونيو 2026، مقابل 29.83 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 1013%، وزيادة قدرها 302.26 مليار جنيه.
لكن التطور الأبرز لم يكن في حجم الودائع فقط، وإنما في التغير الذي طرأ على هيكلها؛ حيث نجح المصرف في تحويل مركز الثقل داخل قاعدته التمويلية من الأفراد إلى المؤسسات، بما يعكس اتساع علاقاته مع مجتمع الأعمال وتزايد قدرته على استقطاب ودائع الشركات والكيانات الاقتصادية.
قطاع المؤسسات يعيد تشكيل خريطة الودائع والتمويلات داخل «ADIB»
قفزت ودائع المؤسسات إلى 184.13 مليار جنيه بنهاية يونيو 2026، مقابل 9.37 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 1864%، وزيادة قدرها 174.76 مليار جنيه.
في المقابل، ارتفعت محفظة ودائع الأفراد إلى 147.96 مليار جنيه بنهاية يونيو 2026، مقابل 20.46 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 623%، وزيادة إجمالية قدرها 127.50 مليار جنيه.
ولم يتوقف هذا التحول عند استقطاب موارد المؤسسات، بل امتد إلى توجيهها نحو تمويل أنشطتها، لتصبح الشركات والكيانات الاقتصادية المحرك الرئيسي للتوسع الائتماني للمصرف.
وفي هذا السياق، ارتفع إجمالي تمويلات العملاء إلى 197.92 مليار جنيه بنهاية يونيو 2026، مقابل 20.65 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 859%، وزيادة قدرها 177.28 مليار جنيه.
واستحوذت المؤسسات على النصيب الأكبر من هذه الزيادة، بعدما ارتفعت محفظة تمويلاتها، شاملة الأنشطة الاقتصادية الصغيرة، إلى 139.20 مليار جنيه بنهاية يونيو 2026، مقابل 11.86 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 1073%، وزيادة قدرها 127.34 مليار جنيه.
وفي المقابل، صعدت تمويلات الأفراد إلى 58.72 مليار جنيه بنهاية يونيو 2026، مقابل 8.78 مليار جنيه بنهاية 2017، بمعدل نمو بلغ 569%، وزيادة إجمالية قدرها 49.94 مليار جنيه.
وبذلك، استحوذت المؤسسات على نحو 71.8% من الزيادة في إجمالي التمويلات، وهو ما يكشف عن توجه واضح نحو تعزيز النشاط المصرفي الموجه للشركات، بالتوازي مع التحول الذي شهدته قاعدة الودائع، لتصبح المؤسسات صاحبة المساهمة الأكبر في نمو الموارد والتمويلات على حد سواء.
ولم يأتِ هذا التوسع الائتماني على حساب جودة المحفظة، حيث تراجع معدل التعثر إلى 2.16% بنهاية يونيو 2026، مقابل 5% بنهاية 2017، بما يعكس تحسن جودة الأصول بالتوازي مع الزيادة الكبيرة في حجم التمويلات.
رأسمال أكبر وانتشار جغرافي أوسع لمواكبة النمو
ومع اتساع حجم الأعمال وتزايد التمويلات الممنوحة للعملاء، عزز المصرف قاعدته الرأسمالية لتواكب متطلبات التوسع، حيث ارتفع رأس المال إلى 15 مليار جنيه بنهاية يونيو 2026، مقابل ملياري جنيه بنهاية 2017، بمعدل نمو بلغ 650%، وزيادة قدرها 13 مليار جنيه.
كما واصل المصرف تعزيز انتشاره الجغرافي، لترتفع شبكة فروعه إلى 79 فرعًا بنهاية يونيو 2026، مقابل 68 فرعًا بنهاية 2017، بما دعم قدرته على الوصول إلى شرائح أوسع من العملاء ومواكبة اتساع قاعدة أعماله.
الأرباح تجني ثمار التوسع.. ومؤشرات العائد تعزز قوة الأداء
كانت الأرباح أحد أبرز المؤشرات التي عكست نتائج التحول الذي شهده المصرف؛ حيث قفز صافي الأرباح إلى 12.60 مليار جنيه خلال 2025، مقابل 631.60 مليون جنيه خلال 2017، بمعدل نمو بلغ 1895%، وزيادة إجمالية قدرها 11.97 مليار جنيه.
واستمر الأداء القوي خلال النصف الأول من 2026، بعدما سجل صافي الربح 7.55 مليار جنيه، بما يعكس استمرار قدرة المصرف على تحقيق مستويات مرتفعة من الربحية.
ولم تقتصر المكاسب على نمو صافي الأرباح، بل امتدت إلى تحسن معدلات العائد بشكل قياسي، بما يعكس تطور قدرة المصرف على توظيف موارده وتحقيق قيمة أكبر من قاعدة أصوله وحقوق مساهميه؛ حيث ارتفع العائد على متوسط الأصول إلى 4.15% خلال 2025، مقابل 1.79% خلال 2017.
كما صعد العائد على متوسط حقوق الملكية إلى 43.74% خلال 2025، مقابل 32.24% خلال 2017.
وواصل المصرف تسجيل مستويات قوية خلال النصف الأول من 2026، حيث بلغ معدل العائد على متوسط حقوق الملكية 38.60%، فيما سجل العائد على متوسط الأصول 3.97% خلال الفترة نفسها.
الأداء القوي يفتح آفاقًا جديدة أمام «ADIB» في سباق الكبار
والآن وبعد 9 سنوات من قيادة محمد علي، لم يعد مصرف أبوظبي الإسلامي – مصر ينافس فقط على صدارة القطاع المصرفي الإسلامي، بل أصبح لاعبًا رئيسيًا في سوق يتسم بتنافسية مرتفعة بين أكبر البنوك العاملة في مصر؛ بعدما نجح في الوصول إلى المركز التاسع، مدعومًا بقاعدة تمويلية وائتمانية اتسع دور المؤسسات فيها، إلى جانب مستويات قوية من الربحية وجودة المحفظة.
وبذلك، لم يعد التحدي أمام المصرف مقتصرًا على الحفاظ على معدلات النمو التي حققها، وإنما يتمثل في ترجمة حجمه الحالي إلى قدرة أكبر على اقتناص الفرص التمويلية والاستثمارية، وتعزيز موقعه بين الكيانات المصرفية الكبرى، بما يفتح المجال أمام انتقاله من نادي العشرة الكبار إلى منافسة أكثر تقدمًا على مراكز الصدارة في السوق المصري.