هشام عز العرب.. «عامان على العودة» والأرقام تروي فصلًا جديدًا في مسيرة «CIB»
ياسمين السيد
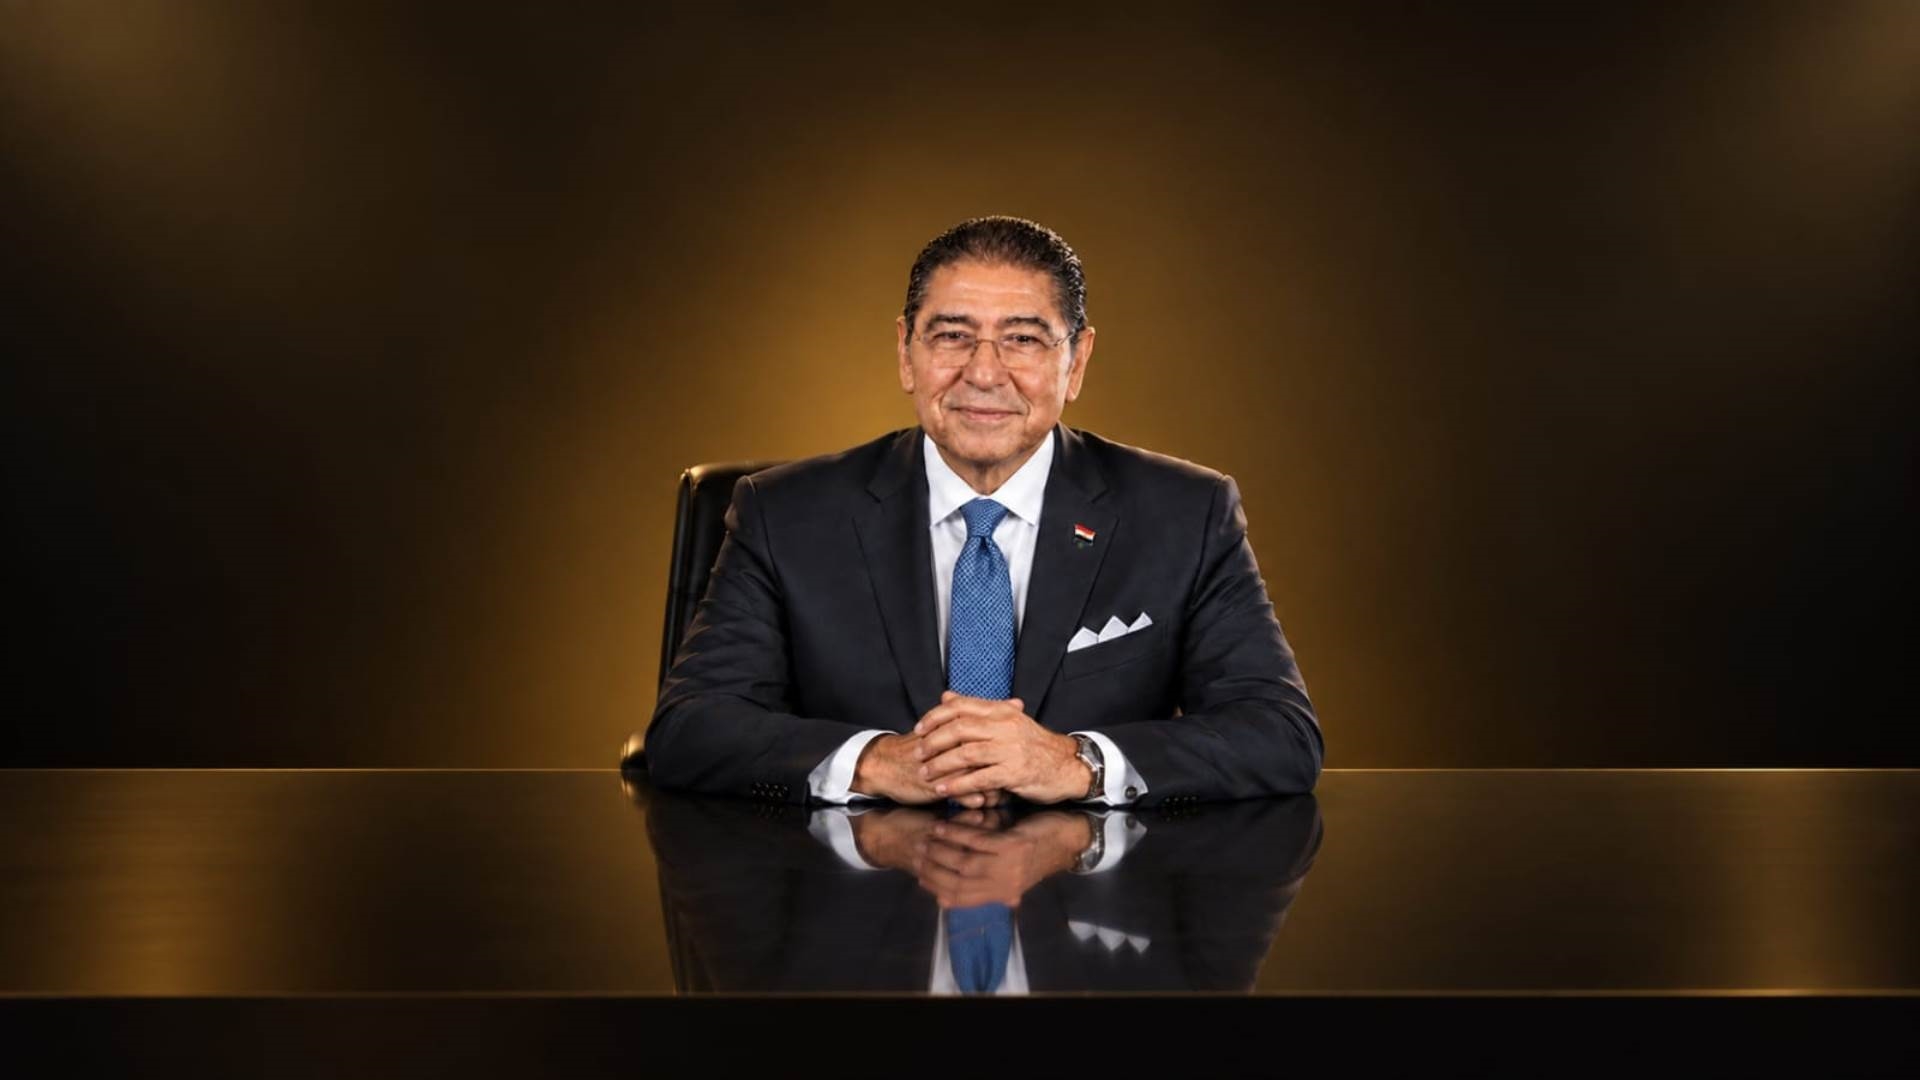
لم يكن هشام عز العرب مجرد قيادة ارتبطت بتاريخ البنك التجاري الدولي – مصر «CIB»، بل كان جزءًا من القصة التي صنعت هويته المصرفية؛ حيث يُنظر إليه باعتباره الأب الروحي للبنك وأحد أبرز من أسهموا في رسم مساره وبناء مكانته كأكبر بنك قطاع خاص في مصر.
ومن هذا المنطلق، جاءت عودته إلى القيادة التنفيذية في سبتمبر 2024، والتي يمر اليوم عامان عليها، لتشكل نقطة فارقة في مسيرة البنك، حيث عاد إلى قيادة مؤسسة كان أحد أبرز صناع نموذجها المصرفي ونجاحها، ولكن في سياق مصرفي أكثر تنافسية، يفرض الحفاظ على قوة النموذج القائم، بالتوازي مع تطوير محركات جديدة للنمو تتواكب مع متغيرات السوق وتطور احتياجات العملاء.
ولعل قراءة أداء «CIB» منذ نهاية 2024 تكشف أن هذه العودة تزامنت مع مرحلة اتسمت بتسارع واضح في النشاط المصرفي، واتساع قاعدة الأعمال، وتحسن عدد من المؤشرات الرئيسية، بما يعكس قدرة البنك على البناء فوق قاعدة أعمال قوية، مع إعادة توجيه موارده نحو مجالات أكثر قدرة على توليد النمو.
اتساع الميزانية.. انعكاس لنمو قاعدة الأعمال
تكشف القوائم المالية المستقلة للبنك، عن توسع ملحوظ في حجم أعمال «CIB» خلال الفترة محل التحليل، حيث ارتفع إجمالي الأصول إلى 1.68 تريليون جنيه بنهاية يونيو 2026، مقابل 1.21 تريليون جنيه بنهاية 2024، بمعدل نمو بلغ 39.1%، وزيادة قدرها 472.84 مليار جنيه.
ولا تكمن أهمية هذا التطور في زيادة حجم الميزانية فحسب، وإنما في أن ارتفاع الأصول جاء بالتوازي مع نمو مصادر التمويل وتوسع النشاط الائتماني، بما يشير إلى أن الزيادة في حجم الميزانية ارتبطت بتوسع فعلي في قاعدة الأعمال، وليس بمجرد تغيرات محدودة في أحد مكونات المركز المالي.
الودائع.. قاعدة تمويلية أوسع وتنوع أكبر في مصادر البنك
ارتفعت ودائع العملاء إلى 1.30 تريليون جنيه بنهاية يونيو 2026، مقابل 967.90 مليار جنيه بنهاية 2024، بمعدل نمو قدره 34.7%، وزيادة بلغت 335.90 مليار جنيه.
ويكتسب هذا النمو أهمية خاصة بالنظر إلى تركيب قاعدة الودائع، التي لم تعتمد على شريحة واحدة من العملاء؛ فقد ارتفعت ودائع الأفراد إلى 741.27 مليار جنيه بنهاية يونيو الماضي، مقابل 537.33 مليار جنيه بنهاية 2024، بنمو يقارب 38%، بينما صعدت ودائع المؤسسات إلى 562.52 مليار جنيه، مقابل 430.57 مليار جنيه، بمعدل نمو 30.6% خلال ذات الفترة.
وتشير هذه التطورات إلى اتساع قاعدة الأموال التي يعتمد عليها البنك في تمويل نشاطه، مع استمرار تنوع مصادر السيولة بين قطاعي الأفراد والمؤسسات.
الائتمان يتقدم بوتيرة أسرع
سجلت محفظة تمويلات العملاء قفزة كبيرة، لترتفع إلى 631.34 مليار جنيه بنهاية يونيو 2026، مقابل 389.57 مليار جنيه بنهاية 2024، بمعدل نمو وصل إلى 62.1%، وزيادة بلغت 241.77 مليار جنيه.
وتكشف تركيبة المحفظة عن تركيز واضح على تمويل النشاط المؤسسي، حيث ارتفعت تمويلات الشركات والمؤسسات، شاملة الأنشطة الاقتصادية الصغيرة، إلى 527.99 مليار جنيه بنهاية يونيو 2026، مقابل 310.20 مليار جنيه بنهاية 2024، بنمو 70.2%، بينما ارتفعت محفظة تمويلات الأفراد إلى 103.36 مليار جنيه، مقابل 79.37 مليار جنيه، بنمو 30.2% خلال ذات الفترة.
ويعني ذلك أن التوسع الائتماني كان أكثر سرعة من نمو الودائع خلال الفترة محل التحليل، بما يعكس توظيفًا أكبر للموارد المتاحة في النشاط المدِر للعائد، مع استمرار تمويل الشركات في قيادة الزيادة الأكبر داخل المحفظة.
غير أن ارتفاع وتيرة الإقراض يرفع في الوقت نفسه أهمية جودة الأصول وكفاءة إدارة المخاطر، وهو ما يجعل قراءة مؤشرات التعثر عنصرًا أساسيًا في تقييم جودة هذا النمو.
نمو سريع دون التضحية بجودة الأصول
على الرغم من التسارع الواضح في المحفظة الائتمانية، تحسن معدل القروض غير المنتظمة إلى 1.61% بنهاية يونيو 2026، مقابل 3.32% بنهاية 2024.
وتمنح هذه الحركة بعدًا أكثر أهمية للنمو الائتماني؛ فزيادة التمويلات لم تأتِ مصحوبة بارتفاع مماثل في مستويات التعثر، بل تزامنت مع انخفاض معدل القروض غير المنتظمة، بما يعكس قدرة أكبر على ضبط جودة المحفظة بالتوازي مع توسعها.
رأس المال.. مظلة النمو وقدرته على الاستمرار
ارتفع رأس المال إلى 34.05 مليار جنيه بنهاية يونيو 2026، مقابل 30.43 مليار جنيه بنهاية 2024، بمعدل نمو بلغ 11.9%.
وفي الوقت نفسه، ارتفعت نسبة كفاية رأس المال إلى 28.4% بنهاية يونيو الماضي، مقابل 24.1% بنهاية 2024، لتظل عند مستويات مرتفعة بفارق كبير عن الحد الأدنى الرقابي البالغ 12.5% وفقًا لإطار بازل.
وفي السياق ذاته، ارتفعت نسبة الرافعة المالية إلى 11.5% بنهاية يونيو 2026، مقابل 9.6% بنهاية 2024، لتتجاوز الحد الرقابي المقرر من البنك المركزي المصري والبالغ 3% بأكثر من الضعف.
وتعكس هذه المؤشرات أن توسع البنك في الميزانية والائتمان لم يأتِ على حساب متانة مركزه المالي، بل تزامن مع احتفاظه بهوامش رأسمالية قوية توفر دعمًا لاستمرار التوسع واستيعاب متطلبات النمو خلال الفترات المقبلة.
الربحية.. انعكاس لاتساع قاعدة الأعمال
انعكس اتساع النشاط المصرفي على الأداء الربحي بصورة واضحة؛ خيث سجل البنك صافي أرباح بلغ 81.81 مليار جنيه خلال 2025، مقابل 55.43 مليار جنيه خلال 2024، بمعدل نمو 47.6%، بزيادة قدرها 26.38 مليار جنيه.
واستمر الاتجاه خلال النصف الأول من 2026، بعدما ارتفع صافي الربح إلى 39.24 مليار جنيه، مقابل 33.41 مليار جنيه خلال الفترة المقابلة من 2025، بنمو 17.4%، وزيادة بلغت 5.83 مليار جنيه.
وتأتي هذه النتائج باعتبارها امتدادًا طبيعيًا لتوسع قاعدة الأعمال، إذ إن نمو الودائع أتاح قاعدة تمويلية أكبر، بينما أسهم تسارع الائتمان في توسيع النشاط الأساسي، مع الحفاظ على جودة الأصول ومستويات رأسمالية مرتفعة، لتظهر انعكاسات هذه المنظومة في النهاية على القدرة على تحقيق الأرباح.
لكن قوة الأداء الحالي لا تعني أن استراتيجية البنك تتوقف عند تعظيم الاستفادة من نموذج الأعمال القائم، حيث تشير خطواته الأخيرة إلى توجه واضح نحو بناء قناة جديدة للنمو تستهدف التحولات المتسارعة في سلوك العملاء والخدمات المالية.
«يومو».. من تعزيز الحاضر إلى بناء المستقبل
وفي الوقت الذي يواصل فيه البنك تعزيز محركات نموه التقليدية، بدأ أيضًا في التحرك نحو بناء مسارات جديدة للنمو، في ضوء التحولات المتسارعة التي يشهدها القطاع المصرفي.
وفي أغسطس الماضي، أعلن البنك التجاري الدولي حصوله على الموافقة المبدئية من البنك المركزي المصري لتأسيس بنك «يومو» الرقمي، بما يتماشى مع الإطار التنظيمي للبنوك الرقمية في مصر.
ويعتزم البنك استثمار 300 مليون دولار في المنصة الرقمية المملوكة لشركة «يومو القابضة»، على أن يتم إطلاق البنك في مرحلته الأولى في مصر كبنك رقمي مستقل.
ولا تمثل هذه الخطوة مجرد توسع في القنوات الرقمية للبنك، وإنما تعكس توجهًا استراتيجيًا نحو بناء نموذج أعمال جديد قادر على مواكبة التحولات في احتياجات العملاء وطبيعة استخدام الخدمات المالية.
ويطمح «يومو» إلى الجمع بين الثقة والخبرة المصرفية التي راكمها «CIB» على مدار سنوات، وبين السرعة والمرونة وسهولة الوصول التي يوفرها نموذج البنوك الرقمية.
ومن هنا، تكتسب الخطوة أهمية خاصة في سياق المرحلة التي يقودها هشام عز العرب؛ فبعد العمل على تعزيز قوة نموذج الأعمال القائم وتسريع محركات نموه، يتجه البنك بالتوازي نحو الاستثمار في مصادر نمو جديدة يمكن أن تشكل جزءًا من مستقبله المصرفي.
مرحلة تجمع بين استعادة الزخم وبناء المسار التالي
وفي ضوء ذلك، تبدو قيمة المرحلة التي قادها هشام عز العرب في «CIB» في قدرتها على تحويل القوة المتراكمة للبنك إلى مساحة جديدة للنمو؛ فبدلًا من الاكتفاء بالحفاظ على نموذج أثبت نجاحه، اتجهت الإدارة إلى توسيع نطاق الاستفادة منه، سواء عبر تعميق النشاط الائتماني، أو تنويع قاعدة العملاء ومصادر التمويل، أو الاستثمار في أدوات مصرفية جديدة مثل «يومو».
وهنا تكمن دلالة التطورات التي شهدها البنك خلال الفترة الماضية؛ إذ لم تعد المسألة مرتبطة فقط بزيادة حجم الأعمال، وإنما بقدرة الإدارة على إعادة توظيف المقومات التي بُنيت عليها قوة «CIB» في خلق دورة نمو أكثر اتساعًا وتنوعًا، تجمع بين صلابة النموذج المصرفي القائم والاستعداد المبكر لشكل المنافسة المصرفية المقبلة.
وبذلك، تحمل عودة هشام عز العرب دلالة تتجاوز استئناف مسيرة قيادية سابقة؛ فهي ترتبط بمرحلة يعمل خلالها البنك على البناء فوق ما تحقق، وتحويل الخبرة المتراكمة والقدرات التي راكمها عبر سنوات إلى أدوات تدعم انتقاله من الحفاظ على موقعه إلى توسيع آفاقه.