صُنّاع القرار: عامان في منصب الرئيس التنفيذي.. استراتيجية «محمد الإتربي» ترسخ ريادة «بنك أهل مصر»
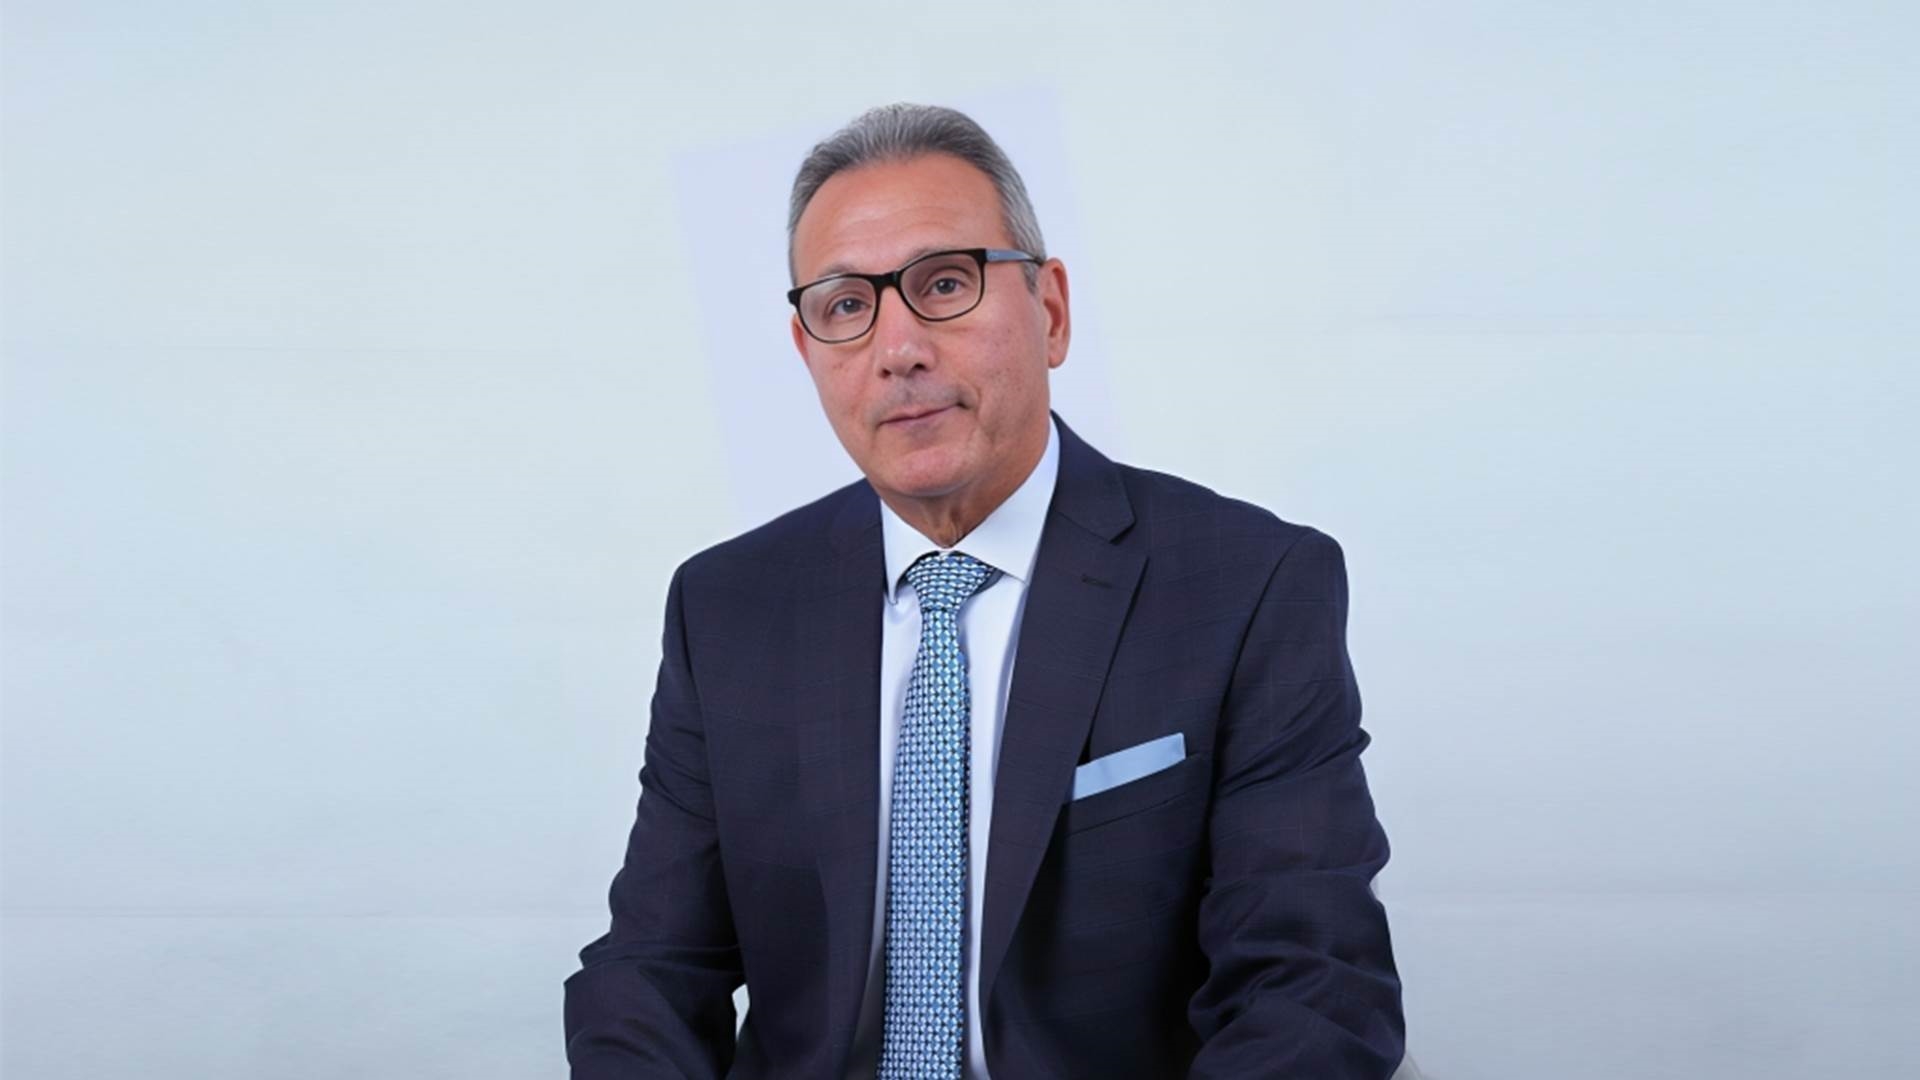
في أغلب البنوك، يبدأ تقييم القيادة من سؤال بسيط: كم نمى البنك خلال فترة تولي الإدارة؟ لكن في حالة البنك الأهلي المصري، تبدو المعادلة أكثر تعقيدًا؛ فمحمد الإتربي لم يتسلم مؤسسة تبحث عن موقع متقدم في السوق، وإنما تولى في مطلع أكتوبر 2024 قيادة أكبر بنك في مصر، بما يحمله ذلك من ثقل وحجم ومسؤولية مختلفة عن أي تجربة مصرفية أخرى.
فالتحدي هنا لا يرتبط ببناء مركز من الصفر، وإنما بإدارة مؤسسة موجودة بالفعل في قمة السوق، وتوسيع نطاق أعمالها مع الحفاظ على قدرتها على استيعاب هذا الحجم المتزايد.
ومن هذه الزاوية يمكن قراءة حصيلة العامين، ليس باعتبارها قصة نمو في حد ذاتها، وإنما باعتبارها اختبارًا لكيفية إدارة هذا الحجم وتطوير أدواته.
المركز المالي يواصل صعوده إلى مستويات قياسية
وفقًا لأحدث البيانات المالية، ارتفعت أصول البنك إلى 10.60 تريليون جنيه بنهاية أغسطس 2026، مقابل 7.39 تريليون جنيه بنهاية سبتمبر 2024، بنمو قدره 43.4%، وزيادة بلغت 3.21 تريليون جنيه.
وهذه الزيادة هي نقطة البداية، لا نهاية القصة؛ فحين يتعلق الأمر بأكبر بنك في السوق، تصبح أهمية نمو الأصول مرتبطة بما إذا كان هذا الاتساع قد انعكس على النشاط المصرفي الأساسي، وعلى حجم التمويلات التي يوجهها البنك إلى عملائه وقطاعات الاقتصاد المختلفة.
من اتساع الميزانية إلى اتساع النشاط
تكشف حركة التمويلات عن الجانب الأوضح من هذا التحول، حيث ارتفعت محفظة التمويلات إلى 5.80 تريليون جنيه بنهاية أغسطس 2026، مقابل 3.64 تريليون جنيه بنهاية سبتمبر 2024، بنمو 59.3%، وزيادة 2.16 تريليون جنيه.
وجاء الجزء الأكبر من هذه الزيادة من التمويلات الموجهة إلى المؤسسات، شاملة القروض الصغيرة للأنشطة الاقتصادية، والتي ارتفعت إلى 5.22 تريليون جنيه بنهاية أغسطس 2026، مقابل 3.30 تريليون جنيه بنهاية سبتمبر 2025، بمعدل نمو بلغ 58.4%، وزيادة 1.92 تريليون جنيه.
وفي الوقت نفسه، ارتفعت تمويلات التجزئة المصرفية إلى 506 مليارات جنيه بنهاية أغسطس 2026، مقابل 344.80 مليار جنيه بنهاية سبتمبر 2024، مما يُمثل نموًا بحوالي 46.7%.
الودائع.. القاعدة التي استند إليها التوسع
ومع اتساع التمويلات، تنتقل قراءة الأداء إلى الجانب الآخر من الميزانية: الموارد التي يعتمد عليها البنك في تمويل هذا النشاط.
فقد ارتفعت ودائع العملاء إلى 6.40 تريليون جنيه بنهاية أغسطس 2026، مقابل 4.69 تريليون جنيه بنهاية سبتمبر 2024، بنمو 36.4%.
وتظهر المقارنة أن التمويلات نمت بنسبة أعلى من نمو الودائع خلال الفترة، بينما ظلت ودائع العملاء تمثل الركيزة الرئيسية لقاعدة موارد البنك.
ولا تعني هذه الحركة، في حد ذاتها، حكمًا على كفاءة إدارة الموارد، لكنها توضح أن التوسع في النشاط التمويلي جاء بالتوازي مع زيادة قاعدة الودائع، مع اتساع التمويلات بوتيرة أسرع.
ومن ثم، فإن الصورة التي ترسمها الأرقام هي قاعدة أعمال أكبر من الجانبين: موارد أكثر من جهة، وتمويلات أكبر من جهة أخرى، وهو ما يتيح الانتقال إلى السؤال الأهم: ماذا أنتج هذا الاتساع في النشاط؟
الربحية.. ماذا أنتج اتساع الأعمال؟
على مستوى الربحية، سجل البنك في 2025 صافي أرباح بلغ 175.49 مليار جنيه، مقابل 133.27 مليار جنيه خلال 2024، بزيادة 31.7%، فيما تمثل هذه النتائج أحدث بيانات ربحية معلنة للبنك، مع عدم صدور نتائج لأي فترة أحدث.
كما ارتفع صافي الدخل من العائد إلى 343.71 مليار جنيه في 2025، مقابل 278.02 مليار جنيه في 2024، بنمو 23.6%.
فيما سجل صافي الدخل من الأتعاب والعمولات 36.60 مليار جنيه في 2025، مقابل 26.91 مليار جنيه في 2024، بنمو 36%.
أما عن العوائد، فبلغ العائد على متوسط الأصول 2.02% خلال 2025، مقابل 1.99% خلال 2024، بينما سجل العائد على متوسط حقوق الملكية 28.69%، مقابل 32.08% خلال نفس الفترة.
القدرة على استيعاب النشاط
ومع وصول قاعدة الأعمال إلى هذه المستويات، يصبح السؤال التالي هو: هل تطورت أدوات البنك بالقدر الذي يسمح له بإدارة هذا الحجم؟
تكشف مؤشرات التعاملات والقنوات المصرفية عن توسع واضح في هذا الجانب؛ حيث ارتفع عدد معاملات التحويلات اللحظية عبر IPN و«إنستاباي» إلى نحو 717 مليون حركة خلال 2025، بقيمة 2.87 تريليون جنيه، مقابل 333 مليون حركة بقيمة 1.5 تريليون جنيه خلال 2024، بزيادة 91% في القيمة.
كما ارتفع عدد ماكينات الصراف الآلي إلى 7,572 ماكينة بنهاية 2025، مقابل 7,232 ماكينة بنهاية 2024.
وصعد عدد ماكينات نقاط البيع إلى نحو 758 ألف ماكينة بنهاية 2025، مقابل 633 ألف ماكينة بنهاية 2024.
وبلغ عدد البطاقات الائتمانية 1.9 مليون بطاقة، فيما وصل عدد بطاقات الخصم المباشر إلى 8.4 مليون بطاقة.
ولا تقف الصورة عند القنوات الرقمية؛ حيث تجاوزت شبكة البنك 700 فرع ومكتب ووحدة مصرفية على مستوى الجمهورية، من بينها نحو 38 فرع خدمة إلكترونية، إلى جانب وجوده في جوهانسبرج ودبي وأديس أبابا ونيويورك وشنغهاي والرياض.
وبذلك، فإن اتساع قاعدة الأعمال خلال فترة القيادة صاحبه اتساع في الأدوات والقنوات التي يتحرك من خلالها البنك، وهو جانب مهم في تقييم قيادة مؤسسة بحجم الأهلي، حتى وإن كانت المقارنات الرقمية المتاحة للقنوات تمتد أساسًا بين 2024 و2025.
«الأهلي المصري».. من قيادة الصدارة إلى ترسيخها
وبالنظر إلى حصيلة العامين، فإن ما يبرز في تجربة محمد الإتربي مع البنك الأهلي المصري هو استمرار البناء على مركز قيادي ترسخ عبر عقود، مع توسيع الأدوات والقدرات التي يستند إليها هذا المركز، فالنمو لم يأتِ منفصلًا عن طبيعة البنك، وإنما تحرك داخل نموذج يجمع بين قوة قاعدة العملاء، وثقل النشاط المؤسسي، والانتشار الواسع، مع تطور متزايد في الخدمات والقنوات المصرفية.
ومن هذه الزاوية، تبدو السنوات الأخيرة امتدادًا لمسيرة طويلة أكثر من كونها مرحلة منفصلة عنها؛ حيث أضافت إلى قاعدة البنك مزيدًا من الحجم والنشاط، ورسخت قدرته على مواصلة العمل من موقع الصدارة.
وبذلك، فإن حصيلة عامين من قيادة «الإتربي» لا تُقاس فقط بما أضافه البنك إلى أرقامه، وإنما بقدرته على تطوير مركز قيادي قائم بالفعل، وتوسيع القاعدة التي يستند إليها، بما يدعم استمرار الأهلي المصري في موقعه كأكبر بنك في السوق لسنوات طويلة مقبلة.